De nombreuses startups françaises lèvent leurs premiers fonds avec un BSA AIR. Le contrat se signe pourtant avant que les actions existent.
Vous versez de l’argent aujourd’hui sans savoir combien d’actions vous recevrez, ni combien de parts les fondateurs vont céder. Cet article explique la conversion en actions et ce qui fixe la dilution.
Qu’est-ce qu’un BSA AIR ?
Le sigle BSA AIR veut dire « bon de souscription d’actions, accord d’investissement rapide ». L’investisseur verse son argent à la société et reçoit un bon : il achètera des actions plus tard.
Le mécanisme permet à une jeune société de recevoir des fonds avant de fixer sa valorisation.
Ce bon n’est ni une action tout de suite, ni, en principe, une dette. Avant la conversion, pas de droit de vote ni de dividendes.
Bon à savoir
Le BSA AIR n’a pas de régime légal propre. Il s’appuie sur les règles du Code de commerce pour les titres donnant accès au capital. Il vient du SAFE, créé par Y Combinator, puis adapté à la pratique française. Son but : lever des fonds vite, sans fixer tout de suite la valeur de la société.
Comment fonctionne un BSA AIR, étape par étape ?
Avec un BSA AIR, la négociation règle tout à l’avance. Le montant que vous versez, la décote, le plafond, le plancher éventuel et l’échéance sont choisis avant la signature.
Les événements qui déclenchent la conversion sont fixés de la même façon. Relisez-les avant de signer : ils décident quand les actions sont créées et à quel prix.
Vous versez le montant des bons dès la souscription.
À la conversion, l’exercice coûte peu, souvent la valeur nominale des actions.
Le nombre d’actions se calcule en divisant le montant investi par le prix de conversion.
Quels paramètres déterminent la dilution ?
La décote
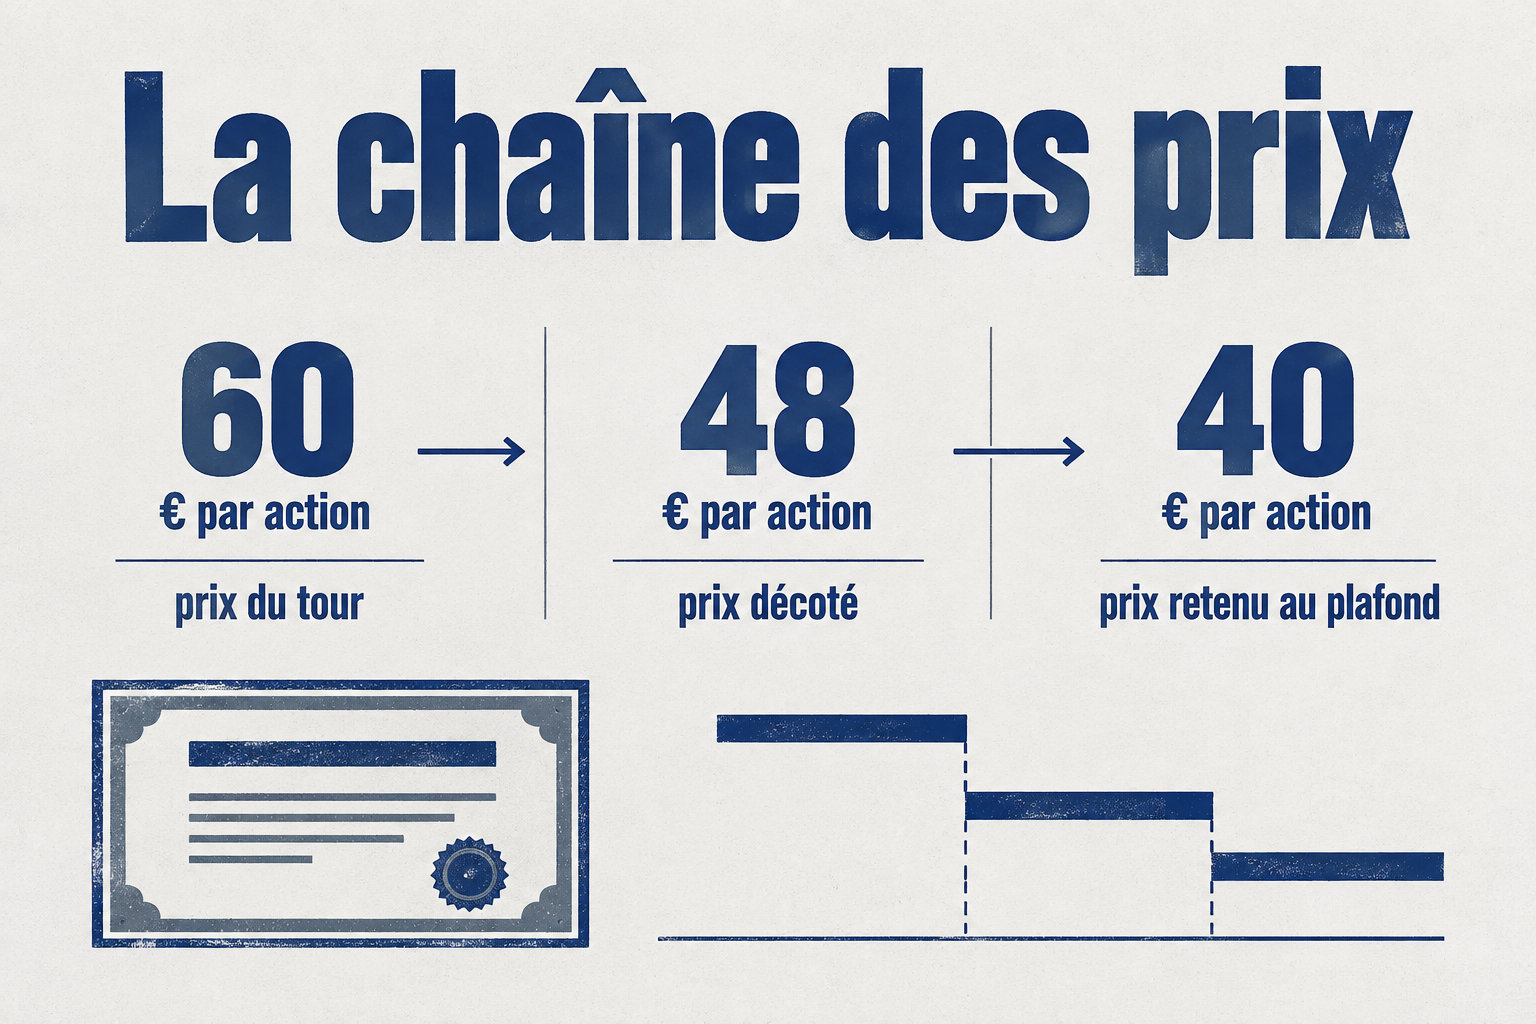
La décote est une remise sur le prix du tour suivant. Avec un prix de 60 € et une décote de 20 %, l’investisseur paie 48 € l’action.
Pour le calculer, retirez 20 % de 60 €, soit 12 €, et il reste 48 €. Plus la décote est forte, plus l’investisseur reçoit d’actions pour son argent, et plus vos parts se diluent.
Le plafond (cap) et le plancher (floor)
Le plafond fixe la valorisation maximale. Quand le tour est cher, le prix du plafond passe sous celui du tour après décote : le porteur reçoit donc davantage d’actions.
Le plancher fixe une valorisation minimale. Quand le tour est faible, il limite la baisse du prix, donc le porteur ne reçoit pas trop d’actions. Le prix retenu est le plus bas des deux, sans passer sous le plancher.
L’échéance et la base de calcul du capital
Trois paramètres à lire ensemble
L’échéance
Elle fixe la date où les bons peuvent être exercés s’il n’y a pas de tour.
La valorisation retenue ce jour-là change le nombre d’actions émises.
La base de calcul
Si le contrat compte les BSPCE dans le total d’actions, le prix change.
Vérifiez si la base inclut les BSPCE attribués ou seulement réservés.
Les émissions cumulées
Les émissions à des conditions différentes s’additionnent à la conversion.
Ajoutez le tour suivant et le pool de BSPCE pour la dilution totale.
Un exemple chiffré, pas à pas
Les fondateurs ont 100 000 actions. Le BSA AIR est payé 400 000 € par les investisseurs, avec une décote de 20 %, un plafond de 4 000 000 € et un plancher de 2 000 000 € pré-money.
L’échéance est de 24 mois et le seuil de tour de 1 000 000 €. Le calcul ne retient que les actions des fondateurs, sans BSPCE.
Le plafond ramène à 40 € le prix de conversion, sous le prix du tour et le prix après décote.
Ces chiffres illustrent une hypothèse précise, pas toutes les levées :
Tour à 3 000 000 € : 24 € par action, 16 666 actions, fondateurs à 60 %.
Tour à 6 000 000 € : 40 € par action, 10 000 actions, fondateurs à 74,07 %.
Tour à 12 000 000 € : 40 € (plafond), 10 000 actions, fondateurs à 81,63 %.
Sans tour à l’échéance : 20 € (plancher), 20 000 actions, fondateurs à 83,33 %.
BSA AIR ou obligations convertibles : quelle différence ?
Une obligation convertible est une créance : l’investisseur vous prête de l’argent, et cette dette porte intérêt jusqu’à la conversion ou le remboursement.
Le BSA AIR n’est pas une dette, en principe. Il ne porte généralement pas d’intérêts et ne prévoit pas de remboursement à l’échéance, sauf clause particulière. Lisez cette clause avant de signer.
Les deux instruments se comparent sur quatre points.
Critère
Obligation convertible
BSA AIR
Nature
Une créance, donc une dette
Un bon donnant droit à des actions
Intérêts
Portés jusqu’à la conversion
En principe aucun
Remboursement
Prévu par le contrat
En principe aucun
Usage
Garder une créance si pas de conversion
Pré-amorçage et relais entre deux tours
Quels sont les avantages et les limites du BSA AIR ?
Pour la société, le BSA AIR apporte de l’argent tout de suite. Le prix des actions n’est fixé que plus tard.
Pour l’investisseur, la décote et le plafond donnent un prix plus bas que celui du tour suivant. Avec un tour à 60 €, le prix de conversion passe à 40 € grâce au plafond.
Il a aussi des limites à connaître avant de signer :
Avant la conversion, vous ignorez le prix, le nombre d’actions reçues et les règles entre associés.
Vos protections restent limitées tant que vous n’êtes pas actionnaire.
Au tour suivant, la dilution peut surprendre : la table intègre la conversion, le nouvel investisseur et le pool de BSPCE.
Comment sécuriser un BSA AIR avant de signer ?
Avant de signer, ouvrez les statuts. Repérez les règles de décision collective et les clauses d’agrément ou de préemption : elles s’appliquent aux actions issues de la conversion, donc à vos futures actions.
Puis relisez le contrat du BSA AIR. Les chiffres doivent correspondre à ce qui a été négocié : décote, plafond, plancher, échéance.
Avant de signer, contrôlez ces points :
Les événements de conversion et la base de calcul du capital.
La cessibilité des bons et la clause de la nation la plus favorisée, si elle existe.
Une table de capitalisation avec au moins trois scénarios de valorisation.
Une relecture par un avocat en droit des sociétés.
Le BSA AIR vous fait verser votre argent aujourd’hui, et les actions arrivent plus tard. Leur nombre dépend de la décote, du plafond, du plancher et de l’échéance, tous fixés avant la signature.
Votre prochain pas : avant de signer, contrôlez que le contrat reprend exactement ces chiffres, puis faites-le relire par un avocat en droit des sociétés.
Foire aux questions
Quelle est la différence entre un BSA et un BSA AIR ?
Un BSA classique donne le droit d’acheter des actions à un prix fixé dès le départ. Le BSA AIR, lui, finance la société avant que ce prix existe.
La conversion se fait plus tard, selon une formule liée au tour suivant ou à une échéance.
Qu’est-ce que la décote d’un BSA AIR ?
La décote est la réduction appliquée au prix de l’action du tour suivant, c’est-à-dire de la prochaine levée de fonds en actions. Elle permet à l’investisseur du BSA AIR de payer chaque action moins cher que les nouveaux arrivants.
Un BSA AIR est-il une dette pour la société ?
Non, sauf clause particulière : le BSA AIR ne porte pas d’intérêts et ne donne pas droit à un remboursement. Si une clause prévoit un remboursement, le bon se rapproche alors d’une dette : repérez-la avant de signer.
Que se passe-t-il si aucun tour de financement n’a lieu à l’échéance ?
Si aucun tour n’a lieu à l’échéance, le contrat peut quand même prévoir une conversion, à une valorisation de repli, par exemple le plancher.
Avec 400 000 € versés et un plancher de 2 000 000 €, vous recevez 20 000 actions à 20 € chacune.
Maîtrisez la rédaction d’un contrat de prestation de services : vérifiez les conditions de validité, les clauses utiles et les modalités de résiliation.
Découvrez les risques juridiques du crowdfunding immobilier : garanties de l’agrément PSFP, perte en capital, revente des titres et recours en cas de litige.