Via une plateforme de crowdfunding immobilier, votre argent finance le projet d’un autre. Si ce porteur ne rembourse pas, il faut savoir qui vous protège et qui agit pour récupérer vos fonds.
Cet article fait le point sur le cadre juridique, sur l’agrément PSFP délivré par l’AMF aux plateformes et sur les démarches pour récupérer vos fonds.
Ce que recouvre le financement participatif immobilier
Le risque de perte en capital reste central, et la réglementation ne le supprime pas. Le financement participatif met en relation des investisseurs et des porteurs de projets commerciaux par une plateforme.
Dans un prêt, vous avancez une somme que le porteur doit rembourser avec les intérêts prévus au contrat. Il reste le débiteur : s’il ne rembourse pas, la perte tombe sur vous, pas sur la plateforme.
Trois formes, trois positions
Prêt participatif
Vous prêtez une somme au porteur, qui doit la rembourser avec les intérêts prévus. Vous êtes créancier.
Minibon
C’est un titre de dette, encadré par le droit français. Le nom seul ne suffit pas à dire qu’il relève du régime PSFP : vérifiez-le avant d’investir.
Titres de capital
Vous achetez une part du capital et devenez associé. Le capital n’est pas prévu pour être remboursé comme une dette : votre gain dépend du succès du projet.
Ce que l’agrément PSFP garantit, et ce qu’il ne garantit pas
Depuis le 10 novembre 2021, toute plateforme qui facilite des prêts ou place des titres doit détenir un agrément de prestataire de services de financement participatif), dit PSFP, délivré et contrôlé par l’AMF.
Cet agrément vise les offres jusqu’à 5 millions d’euros par porteur de projet sur 12 mois. Il encadre la conduite de la plateforme, pas le résultat de votre placement.
Avant d’investir, faites trois vérifications :
- Cherchez le nom de la plateforme dans le registre des PSFP tenu par l’AMF. Si elle n’y figure pas, passez votre chemin.
- Lisez la fiche d’informations clés, le bulletin de souscription et les avertissements sur les risques. Vous y trouverez le projet, le porteur, les conditions de financement et les principaux risques.
- Gardez en tête que l’agrément ne garantit ni le succès du projet ni le remboursement de vos fonds.
Protections des investisseurs non avertis et leurs limites
Avant de vous ouvrir les offres, la plateforme doit vérifier que vous comprenez ce que vous achetez. Elle vous interroge sur votre expérience, vos objectifs, votre situation financière et vos risques compris.
Le test porte sur vos placements déjà faits et sur votre compréhension des prêts et des titres. Répondez avec exactitude : une réponse flatteuse vous expose davantage. Elle est refaite au moins tous les deux ans.
Ces protections informent et laissent du temps, mais elles ne couvrent pas les pertes :
- Votre capacité à supporter des pertes est fixée à 10 % de votre patrimoine net.
- Si vos connaissances paraissent insuffisantes, la plateforme vous prévient que vous pouvez perdre tout votre capital.
- Au-delà de 1 000 euros ou de 5 % de votre patrimoine (le montant le plus élevé des deux), elle exige votre accord explicite.
- Pendant quatre jours calendaires, vous pouvez retirer votre offre sans justification ni pénalité.
Perte en capital et défaut du porteur de projet
Vous pouvez perdre une partie ou la totalité de votre capital. Ni les intérêts ni le remboursement ne sont garantis, même si le rendement proposé est élevé.
Certaines pertes n’apparaissent que des années plus tard, après des procédures collectives ou judiciaires. Un retard de paiement ne veut pas toujours dire perte définitive, mais il peut vous laisser sans votre argent bien plus longtemps que prévu.
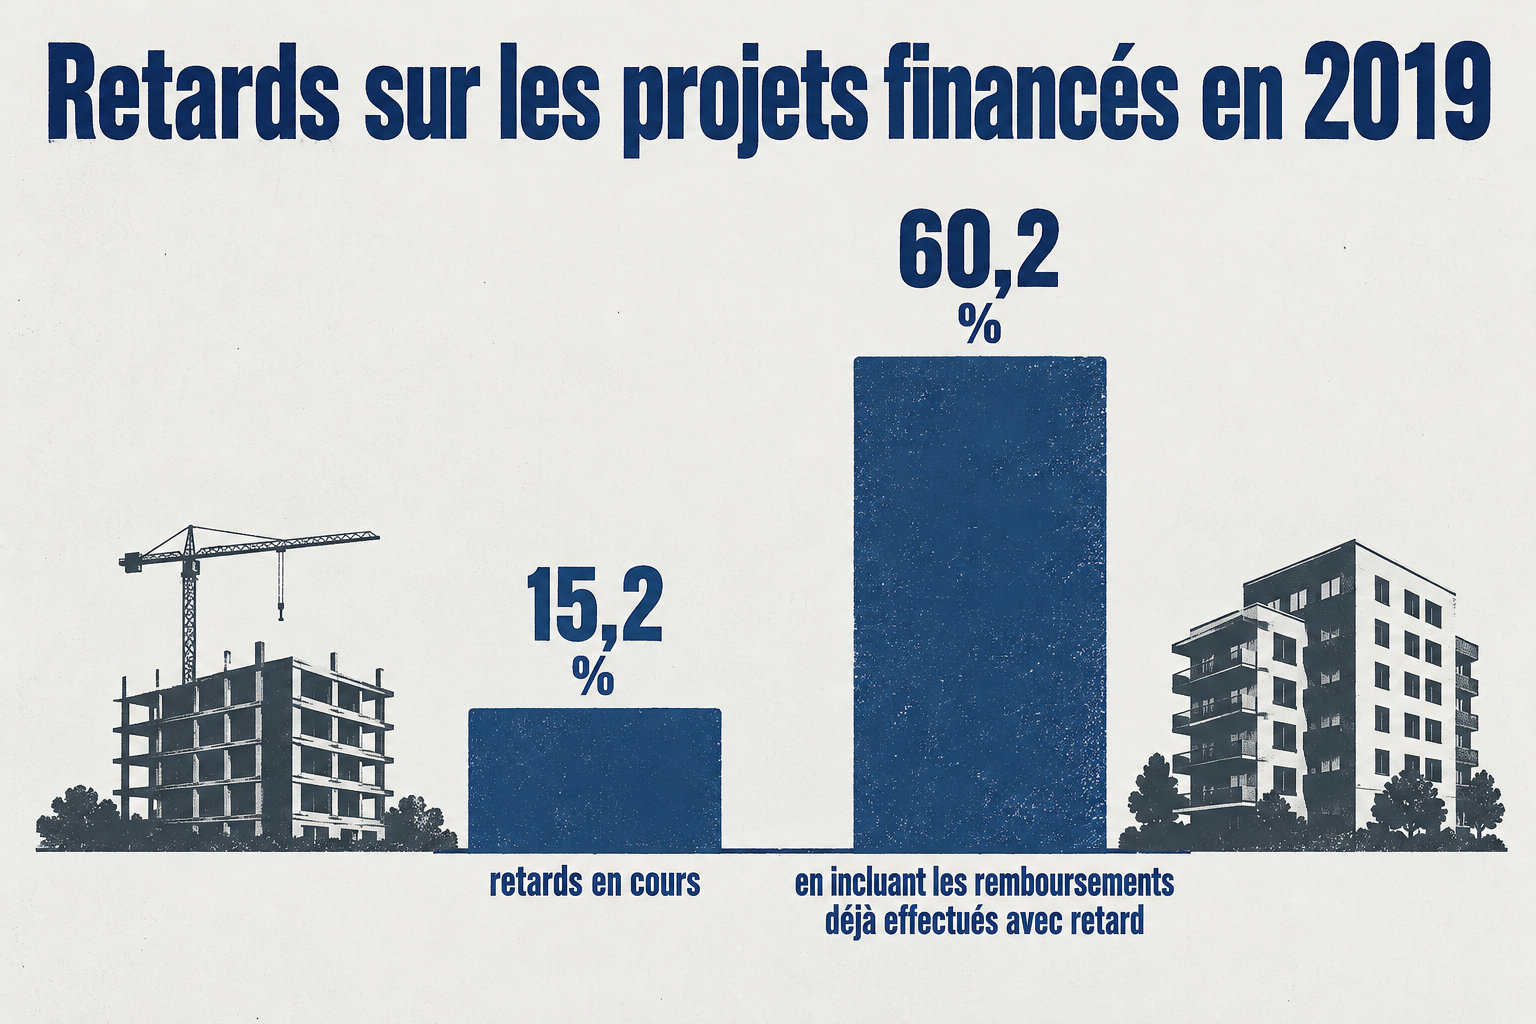
Au 31 mars 2024, environ 30 % des projets étaient en retard sur dix plateformes, mais ce chiffre ne compte que les retards en cours.
Pour les projets financés en 2019, la part des montants en retard passe de 15,2 % à 60,2 % si l’on ajoute les remboursements déjà versés en retard. Ne jugez pas le risque sur le seul taux actuel.
Revendre ses titres et recouvrer les sommes dues
Revendre ses titres n’est pas toujours possible. Il arrive qu’aucun acheteur ne se présente. Vous gardez alors vos titres jusqu’au remboursement, sans pouvoir récupérer votre argent plus tôt.
Si vous trouvez un acheteur, vous pouvez encore perdre de l’argent, car le prix de revente peut être inférieur à votre mise. Ne comptez donc pas sur la revente pour sortir d’un investissement.
Si le porteur de projet ne rembourse pas, un avocat, un commissaire de justice ou une société de recouvrement peut être nécessaire ; avant d’investir, vérifiez trois points :
- Qui engage les démarches de recouvrement en cas de défaut.
- Qui paie les frais de ces démarches, et si ces frais peuvent rester à votre charge.
- La présence d’un représentant ne garantit pas que vos sommes seront recouvrées, ni en totalité.
Que devient votre argent si la plateforme cesse son activité
Si la plateforme cesse son activité, elle doit avoir prévu un plan de continuité. Ce plan doit assurer le suivi des prêts, les paiements et l’information des investisseurs. Si besoin, un prestataire tiers reprend ces fonctions.
Ce plan ne garantit pas le recouvrement des sommes dues. Après la fermeture, vous pouvez devoir agir vous-même contre le porteur de projet, et supporter des frais.
Avant d’investir dans une émission obligataire, vérifiez ces deux points :
- Un représentant de la masse est-il prévu ? C’est la personne qui défend les intérêts de tous les investisseurs de l’émission.
- Qui conduira les démarches contre le porteur de projet si la plateforme cesse son activité ? Demandez le nom de cette personne ou de cette entité.
- Notez ces réponses avant de virer vos fonds, car elles décident de qui agit pour vous en cas de défaut.
Réclamation auprès de la plateforme et saisine du médiateur
Pour contester un problème, écrivez à la plateforme. La réclamation est gratuite, et la plateforme doit garder une trace de chaque réclamation et de sa suite.
Joignez le contrat, la fiche d’informations clés et vos justificatifs de paiement. Vous recevez un accusé de réception sous 10 jours ouvrables, puis une réponse motivée au plus tard deux mois après votre envoi.
Saisir le médiateur de l’AMF
Attendez deux mois
Sans réponse, ou si elle ne vous convient pas, passez à la suite.
Vérifiez que le litige est éligible
Le professionnel doit être supervisé par l’AMF.
Saisissez le médiateur dans l’année
En ligne ou par courrier, dans l’année suivant votre réclamation. La médiation est gratuite.
Engagez une action en justice
La médiation ne fait pas disparaître la perte due au défaut du porteur.
Le risque de perte en capital reste bien réel. L’agrément PSFP n’empêche pas de perdre votre mise.
Votre prochain pas : avant de virer vos fonds, demandez qui engage et qui paie le recouvrement si le porteur ne rembourse pas. Si la réponse n’est pas claire, n’investissez pas.
Foire aux questions
Le crowdfunding immobilier est-il imposable ?
Oui. Les intérêts et les dividendes perçus sont des revenus du capital, donc imposables.
En 2026, ils sont soumis au prélèvement forfaitaire unique, un taux fixe de 31,4 %, sauf si vous choisissez le barème progressif de l’impôt sur le revenu.
Quels sont les 4 types de crowdfunding ?
Il existe quatre types de crowdfunding : le don sans contrepartie, le don avec contrepartie, le prêt et l’investissement en titres. Le don sans contrepartie apporte de l’argent sans retour matériel, et le don avec contrepartie donne droit à une récompense.
Existe-t-il un fonds de garantie qui rembourse les investisseurs en crowdfunding immobilier ?
Non. Les sommes placées en crowdfunding immobilier ne sont couvertes ni par la garantie des dépôts bancaires, ni par le dispositif d’indemnisation des investisseurs. Si le porteur ne rembourse pas, aucun système public ne prend le relais à sa place.