Se porter caution pour un proche peut coûter cher. Si le débiteur ne paie pas, la banque peut vous réclamer la dette.
Peut-on refuser de payer, et comment le faire devant un tribunal ? Cet article vous montre les moyens de contester un cautionnement en justice et la procédure à suivre.
Ce qu’est un cautionnement et ce qu’il permet de contester
Le cautionnement est un contrat : la caution s’engage à payer la dette du débiteur si celui-ci ne la paie pas. Il peut être signé sans que le débiteur le demande, voire à son insu.
Depuis le 1er janvier 2022, la caution peut opposer au créancier les exceptions du débiteur, qu’elles soient personnelles à celui-ci ou liées à la dette.
Contester la dette, c’est discuter le montant réclamé. Contester l’engagement, c’est attaquer le contrat de caution lui-même. Si vous avez signé avant le 1er janvier 2022, l’ancienne loi s’applique à ce contrat, sauf les obligations d’information des articles 2302 à 2304 du Code civil.
Sur quels motifs la caution peut-elle s’appuyer ?
La disproportion manifeste
La disproportion se juge au jour de la signature. Il faut comparer la dette aux revenus et au patrimoine de la caution au moment où elle a signé, et non à sa situation actuelle.
Le cadre protège la caution personne physique engagée envers un créancier professionnel, comme une banque. Si l’engagement était manifestement trop lourd pour votre situation à ce moment-là, vous pouvez le contester.
Le devoir de mise en garde de la banque
Sur le devoir de mise en garde :
- Depuis 2022, la banque doit vous mettre en garde si l’engagement du débiteur principal ne correspond pas à ses capacités financières.
- Sinon, elle perd ses droits contre vous à hauteur du préjudice.
- Avant 2022, ce devoir vaut pour une caution non avertie.
- Être dirigeant ou associé ne suffit pas à rendre averti.
Les vices de forme de l’engagement
Depuis 2022, vous devez écrire vous-même ces mentions, sinon l’engagement est nul :
- Que vous vous engagez à payer la dette si le débiteur ne paie pas.
- Le montant maximal, en lettres et en chiffres. Si les deux diffèrent, c’est celui en lettres qui compte.
- Que vous renoncez aux bénéfices de discussion ou de division, si l’acte vous en prive.
Le faux et la nullité de l’acte
Signature ou mention contestée
Votre signature
Examinez l’original de l’acte, pas une copie.
La mention manuscrite
Vérifiez sur l’original qu’elle est bien écrite de votre main.
Avant de répondre
Ne signez aucun document reconnaissant la dette. Consultez d’abord un avocat.
Quand l’engagement devient-il excessif pour la caution ?
Un cautionnement est manifestement disproportionné quand la somme engagée dépasse ce que la caution pouvait payer le jour de la signature, vu ses revenus et son patrimoine. Le juge le réduit alors au montant que vous pouviez garantir.
Les gains attendus du projet financé ne comptent pas : seule votre situation à la signature est retenue.
Vos bulletins de salaire et votre avis d’imposition des mois qui précèdent la signature.
Les relevés de vos comptes, et l’acte de propriété ou la taxe foncière de vos biens.
La liste de vos crédits en cours et de vos autres cautions à cette date.
Ne prenez que votre situation du jour de la signature, pas celle d’aujourd’hui.
Les défenses fondées sur la dette et l’information de la banque
Vous pouvez d’abord vérifier le montant réclamé par la banque. Pour un cautionnement signé depuis 2022, vous pouvez aussi opposer à la banque les exceptions du débiteur, par exemple un paiement déjà fait ou une dette prescrite.
Ces moyens ont des limites fixées par l’article 2298 du Code civil.
Le créancier doit vous informer dans deux cas, sous peine de perdre une partie de sa garantie :
- Chaque année avant le 31 mars : le montant dû au 31 décembre et la durée de l’engagement.
- Dans le mois suivant un premier incident de paiement non régularisé.
- Faute de cette information, il perd les intérêts et pénalités échus pendant la période concernée.
Dans quel délai agir pour la caution
Pour la disproportion comme pour le défaut de mise en garde, le délai de cinq ans part de la mise en demeure de payer adressée à la caution.
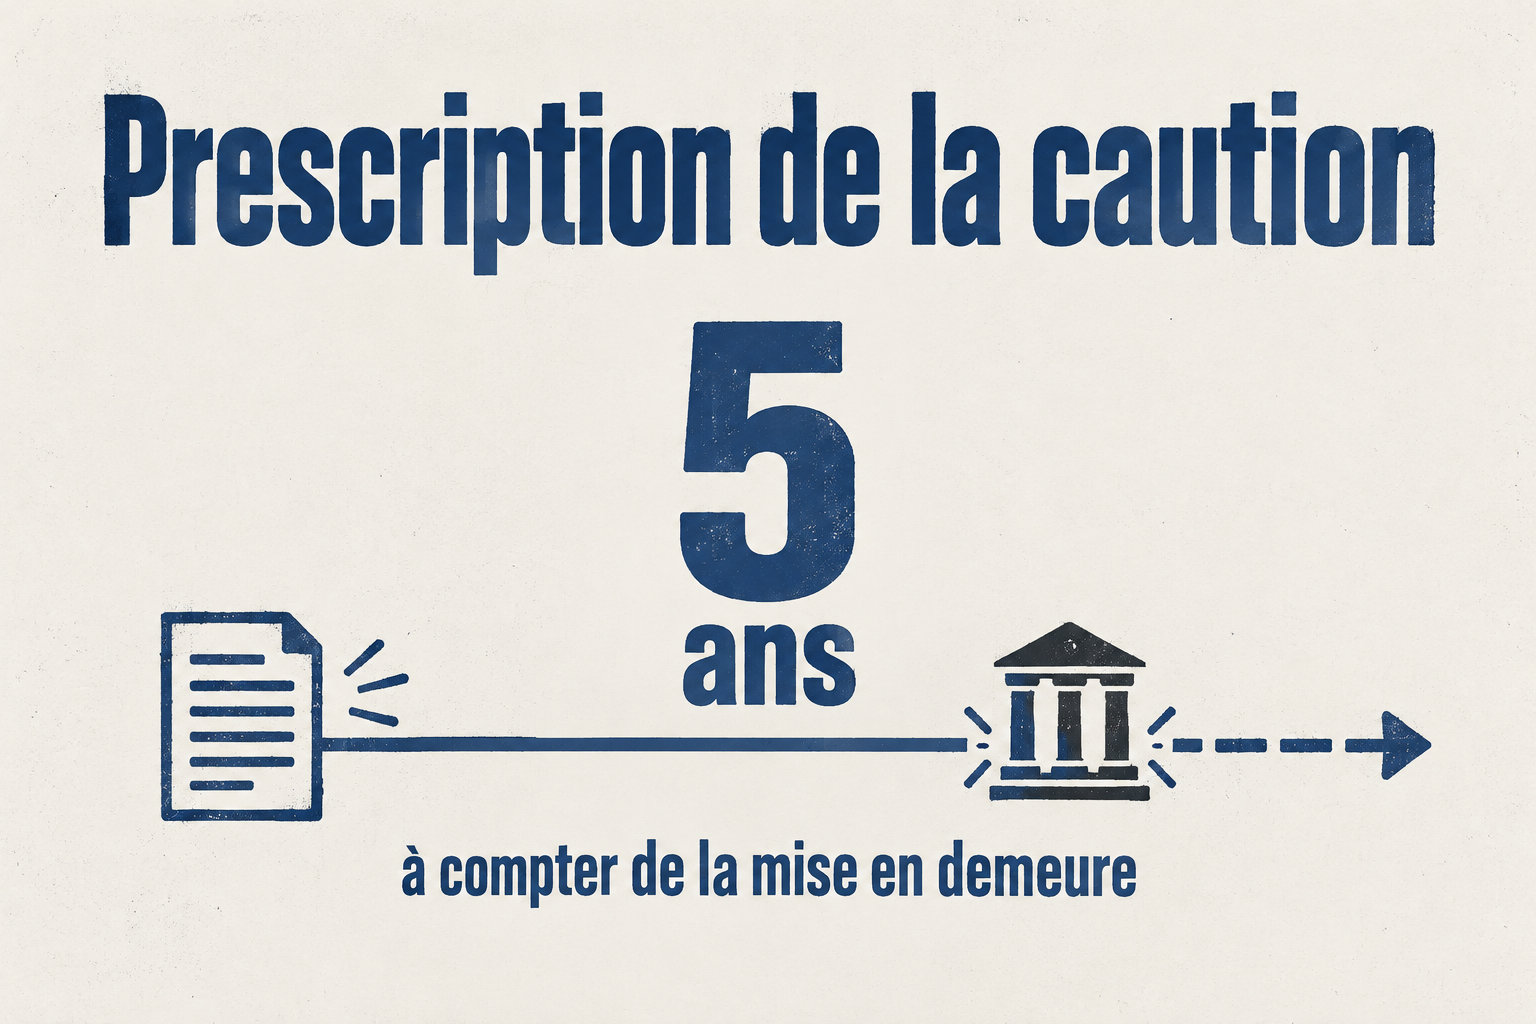
Repérez la date de cette lettre, car c’est elle qui compte, et non la date de signature de votre engagement.
Pour interrompre le délai de cinq ans, seuls certains actes comptent :
- Une demande en justice, même en référé, interrompt le délai.
- La reconnaissance par le débiteur du droit du créancier interrompt aussi le délai.
- Une simple lettre de mise en demeure n’interrompt pas le délai à elle seule.
Contester en justice : les étapes de la procédure
Si vous recevez une ordonnance d’injonction de payer, vous avez un mois pour former opposition. Ce délai court à partir de la signification, c’est-à-dire de la remise officielle de l’ordonnance par huissier.
L’opposition se fait devant le tribunal qui a rendu l’ordonnance. Passé ce mois, l’ordonnance devient définitive.
Pour contester en justice, retenez :
- Un avocat est obligatoire, sauf si la demande ne dépasse pas 10 000 €.
- La demande se fait en principe par assignation, ou par requête jusqu’à 5 000 € en procédure orale ordinaire.
- Réunissez le cautionnement, le prêt, le décompte, les courriers de la banque et vos justificatifs de revenus et de biens.
Le cas des cautionnements conclus avant 2022
Si votre cautionnement a été signé avant le 1er janvier 2022, l’ancien droit s’applique. Le juge regarde votre patrimoine au moment où la banque vous appelle, non au jour de la signature.
Si ce patrimoine suffit à payer, la banque peut invoquer la disproportion. En revanche, les obligations d’information suivent les règles actuelles, quelle que soit la date.
Deux règles comptent ici, avec des effets différents.
| Critère | Avant 2022 | Règles d’information |
|---|---|---|
| Écrit à la main | Formule de l’article L. 331-1 | Rien à recopier |
| Quand | Cautionnements conclus avant le 1er janvier 2022 | Depuis le 1er janvier 2022, y compris avant |
| Qui agit | La caution, à la signature | La banque, chaque année et après un incident |
Avant tout, sachez si vous attaquez le montant réclamé ou le contrat lui-même. Chaque motif a ses conditions, et la date de signature décide des règles applicables.
Votre prochain pas : réunissez vos justificatifs de la date de signature, puis prenez rendez-vous avec un avocat avant tout échange avec la banque.
Foire aux questions
La caution qui a déjà payé une partie de la dette peut-elle encore contester ?
Oui. Un paiement partiel n’éteint pas le cautionnement tant que la dette garantie n’est pas entièrement payée. Vous pouvez donc encore contester le solde réclamé et les moyens qui restent ouverts. Faites vérifier ce solde par un avocat.
Un cautionnement donné par un dirigeant pour sa société peut-il être contesté pour disproportion ?
Oui, si vous êtes une personne physique, que le créancier est un professionnel, comme une banque, et que l’engagement était manifestement disproportionné à vos revenus et à votre patrimoine le jour de la signature.
Être dirigeant de la société ne vous en empêche pas.
Faut-il conserver tous les échanges écrits avec la banque pour contester ?
Oui, gardez tous les courriels, lettres, avis de réception et documents échangés avec la banque. Ils servent à prouver les informations transmises, et à retrouver la mise en demeure et les dates qui comptent pour la prescription.