Une holding familiale détient les parts d’une entreprise ou d’un patrimoine, et l’impôt sur les sommes qu’elle reçoit peut y être très allégé. La question est de savoir si cet allègement vaut le coût de la structure dans votre situation.
Cet article vous explique quels avantages fiscaux une holding peut apporter, à quelles conditions, puis comment la créer et si elle vous convient.
Holding familiale : des avantages fiscaux surtout sur les flux internes
Le régime mère-fille pour les dividendes reçus
Une holding soumise à l’impôt sur les sociétés peut recevoir des dividendes d’une filiale si elle détient au moins 5 % de son capital pendant deux ans.
Dans ce cas, 95 % de ces dividendes sortent du résultat imposable. Les 5 % restants sont réintégrés : presque tout le dividende échappe à l’impôt.
L’intégration fiscale entre sociétés du groupe
Pour compenser bénéfices et déficits, il faut réunir trois conditions :
- La mère détient au moins 95 % du capital, des droits aux bénéfices et des droits de vote de la filiale.
- Cette détention doit être continue pendant l’exercice.
- Toutes les sociétés relèvent de l’impôt sur les sociétés en France, avec des exercices compatibles.
La niche Copé pour les plus-values de cession de titres
La plus-value n’est pas exonérée : 12 % de son montant est réintégré au résultat, soit 3 % d’impôt au taux de 25 %. Chaque euro distribué ensuite à la famille reste taxé, au taux global de 30 % en principe.
Transmission familiale : le pacte Dutreil et la réforme de la LF 2026
Exonération et conditions du pacte Dutreil
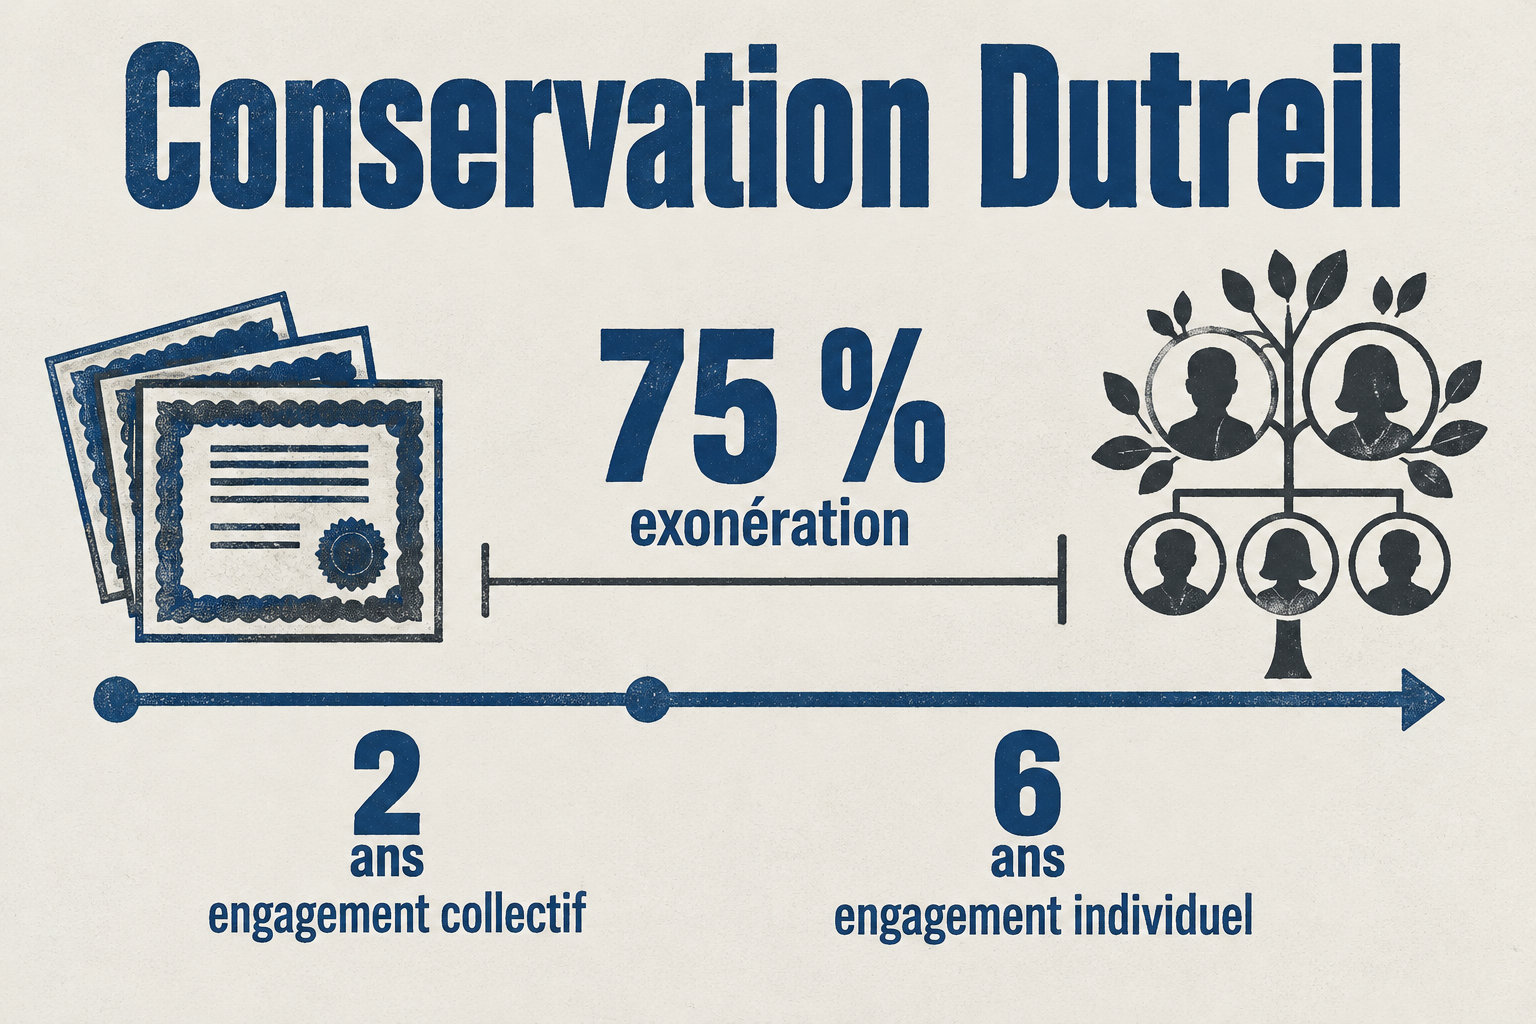
Le pacte Dutreil peut exonérer de droits de mutation 75 % de la valeur éligible des titres transmis par donation ou succession.
Il vise les activités industrielles, commerciales, artisanales, agricoles ou libérales. Une holding de simple gestion de patrimoine n’entre pas dans ce cadre, sauf si elle dirige réellement ses filiales.
Durée de conservation portée à six ans
Pour les transmissions depuis le 21 février 2026, retenez ces durées et seuils :
- L’engagement individuel dure six ans.
- Avec l’engagement collectif d’au moins deux ans, la durée minimale atteint huit ans.
- Les titres doivent atteindre 34 % des droits financiers et de vote d’une société non cotée, 17 % d’une cotée.
Biens exclus de l’assiette exonérée
Depuis le 21 février 2026, la part de valeur d’un yacht, d’une œuvre d’art, de bijoux ou d’un logement n’est plus exonérée. Elle le reste si le bien sert uniquement et nécessairement à l’activité pendant trois ans avant la transmission, puis jusqu’à la fin de l’engagement individuel.
Cession de l’entreprise : apport-cession et niche Copé ne se confondent pas
Le fonctionnement de l’apport-cession
Un apport-cession consiste à apporter vos titres, par exemple ceux de votre entreprise, à une société que vous contrôlez, qui les revend ensuite.
La plus-value d’apport peut être reportée. L’impôt n’est pas dû tout de suite, mais plus tard, si les conditions du report sont respectées.
Remploi et conservation exigés depuis le 21 février 2026
Depuis le 21 février 2026, si la société revend les titres apportés dans les trois ans, le report tient à une condition : réinvestir au moins 70 % du produit dans les trois ans suivants, dans une activité éligible.
Les biens achetés doivent être gardés cinq ans, sinon le report prend fin.
Quand la niche Copé s’applique à la place
Niche Copé ou apport-cession ?
Vente par une société
La société qui vend des titres détenus depuis deux ans au moins relève de la niche Copé.
Apport par une personne
La personne qui apporte ses titres à une société qu’elle contrôle relève de l’apport-cession, avec report de la plus-value.
SCI dans une holding : dissocier détention et exploitation, sans gommer les coûts
Régime fiscal de la SCI à l’IR ou à l’IS
À l’impôt sur le revenu (IR), les loyers sont imposés chez chaque associé, selon sa part dans la société. À l’impôt sur les sociétés (IS), la SCI paie elle-même cet impôt et peut déduire l’amortissement de l’immeuble.
À la revente, la plus-value se calcule après les amortissements, et elle est taxée au taux de l’IS.
Responsabilité des associés de la SCI
Les associés d’une SCI répondent des dettes de la société sur leur patrimoine personnel, à hauteur de leur part. Le créancier doit d’abord poursuivre la SCI.
Si vous détenez la moitié des parts, vous en répondez à moitié sur vos biens personnels. Avant de vous engager pour la SCI, vérifiez votre part.
Ce que le montage apporte réellement
La forme juridique se choisit selon la gouvernance et l’activité
SAS et SASU pour une gouvernance souple
Pour une holding appelée à évoluer, la SAS ou la SASU offre une grande liberté dans la répartition des pouvoirs, fixée dans les statuts.
Vous pouvez y prévoir qui décide et comment un nouvel associé entre. Si le président est rémunéré, il relève du régime général de la Sécurité sociale.
SARL et EURL pour une structure simple
La SARL et l’EURL sont plus encadrées que la SAS.
| Critère | SARL/EURL | SAS/SASU |
|---|---|---|
| Cession à un extérieur | Accord de la moitié des parts au moins | Règles fixées par les statuts |
| Régime social du gérant | Gérant majoritaire : travailleur indépendant | Président rémunéré : régime général |
| Dividendes | Une part peut entrer dans les cotisations du gérant majoritaire | Non soumis aux cotisations sociales |
Société civile pour la détention patrimoniale
Elle sert à détenir un immeuble ou des titres. Ses statuts peuvent répartir les pouvoirs des gérants et séparer droits de vote et droits financiers, dans les limites de la loi.
Par exemple, le parent garde la gérance et les enfants touchent une plus grande part des bénéfices.
Création et coût annuel : étapes, frais de constitution et limites
Étapes de la création
Pour créer une holding en société, il faut d’abord choisir la forme et l’objet. Ensuite, rédigez et signez les statuts, puis déposez le capital.