Un prêt se rembourse, alors qu’une levée de fonds fait entrer des investisseurs au capital : ils deviennent vos associés. Vous devez donc savoir si cette voie convient à votre besoin, puis la mener sans erreur.
Cet article vous guide pas à pas, de la préparation des documents au versement des fonds, et signale les points qui peuvent faire échouer l’opération.
Quand une levée de fonds est-elle la bonne option ?
Un prêt bancaire se rembourse. Avec une levée en capital, des investisseurs entrent au capital et deviennent associés : ils obtiennent les droits prévus par les statuts ou le pacte.
La levée a du sens si votre besoin est précis et que le prêt bancaire ou les aides ne suffisent pas à financer vos objectifs. Sinon, elle n’est pas indispensable.
Calculez le montant à partir de vos dépenses prévues et de la trésorerie nécessaire jusqu’au prochain jalon. Trop peu, et il faudra bientôt un nouveau tour. Trop, et vous cédez davantage de capital : 500 000 € pour une entreprise valant 2 millions avant l’opération donnent 20 %. Gardez un financement de secours, car une levée peut s’arrêter avant le versement.
Combien de temps dure une levée de fonds ?
Comptez plusieurs mois à un an pour l’ensemble du processus. Ne comptez donc pas sur cet argent avant la fin.
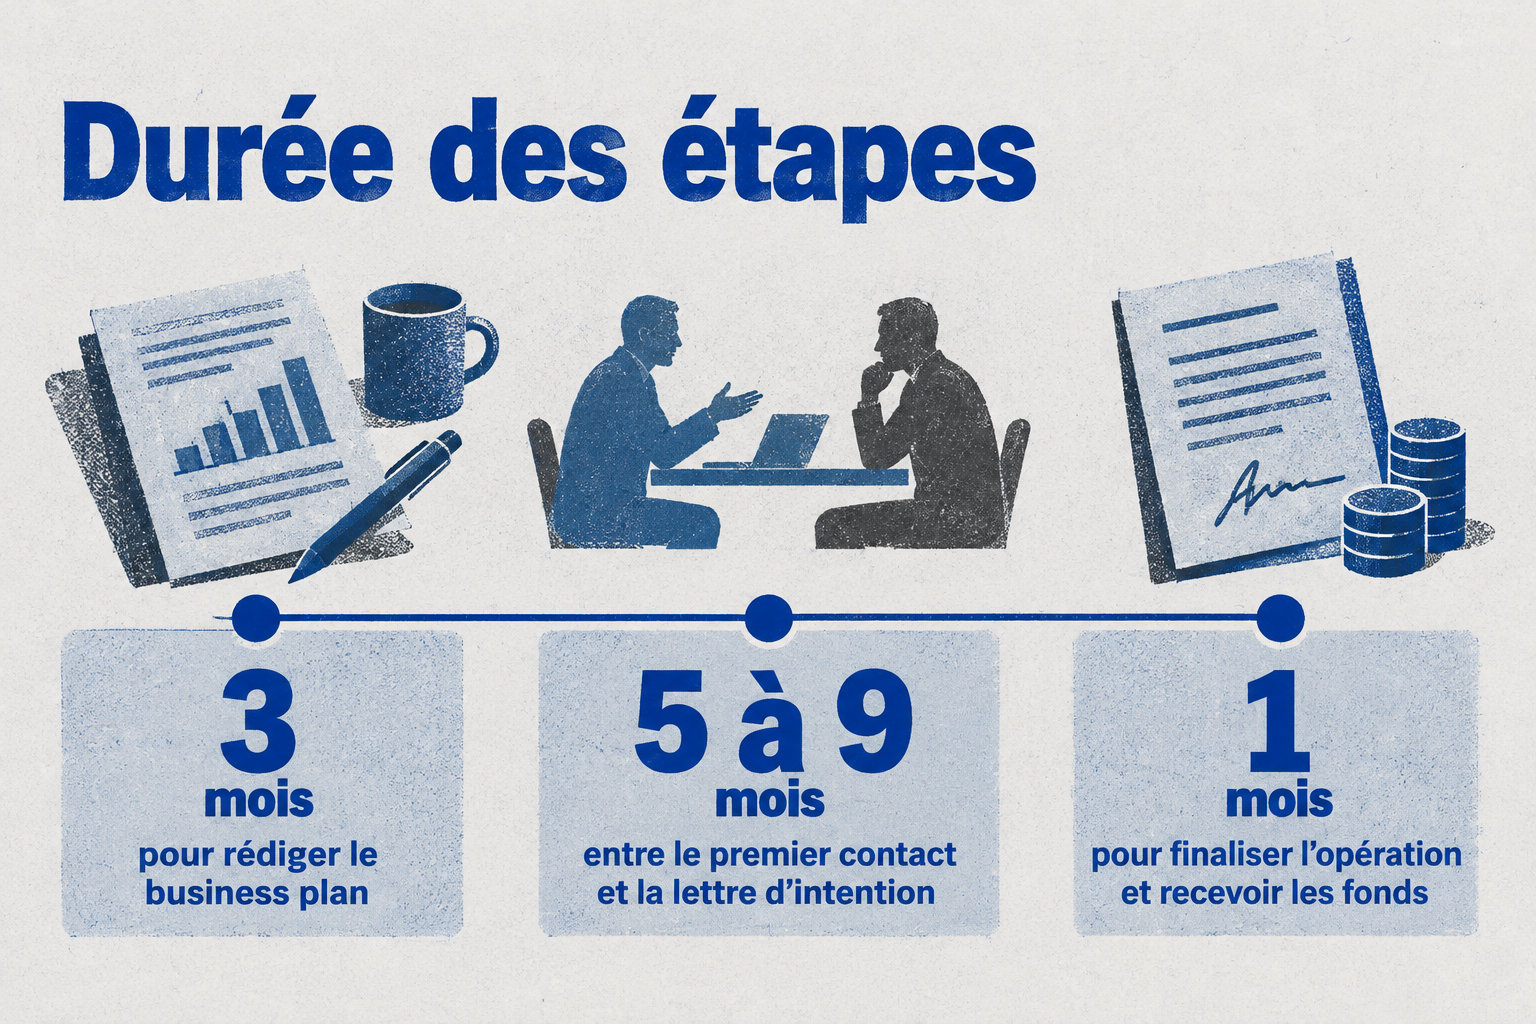
Entre le premier contact et la lettre d’intention, prévoyez 5 à 9 mois. Si votre trésorerie ne tient pas jusqu’au versement, lancez la levée plus tôt.
Les étapes
Définissez le projet et le montant
Une phrase dit ce que la somme finance.
Préparez le résumé, le support et le business plan
Les trois documents affichent les mêmes chiffres.
Répondez aux questions
Les pièces de l’audit sont prêtes.
Signez la lettre d’intention
Les conditions se discutent par écrit.
Signez les documents définitifs
Les fonds sont versés. Avant, la levée n’est pas finie.
Préparer son dossier et choisir ses investisseurs
Les documents indispensables
Avant tout contact, préparez trois documents : un executive summary, un pitch deck et un business plan. Le tableau montre ce que chacun doit faire voir à l’investisseur.
| Critère | Pitch deck | Business plan |
|---|---|---|
| Le projet | Problème et solution | Le projet |
| Le marché | Marché visé | Le marché |
| L’équipe | Équipe | Équipe |
| Le modèle économique | Modèle économique | Stratégie commerciale et marketing |
| Les chiffres | Prévisions financières | Prévisions financières |
Avant le premier contact
- Mettez à jour votre table de capitalisation, vos statuts et votre extrait d’immatriculation
- Vérifiez que vos contrats importants sont à jour.
- Rassemblez vos comptes et vos prévisions de trésorerie.
- Listez vos emprunts et vos principaux engagements.
- Réunissez vos contrats de travail et les pièces sur la propriété intellectuelle.
Quel type d’investisseur cibler
Au stade de l’amorçage, votre produit existe souvent en première version et vous cherchez vos premiers clients. Visez alors les business angels, des particuliers qui investissent en général jusqu’à 1 million d’euros.
Si votre produit est au point et génère des revenus, les fonds de capital-risque conviennent mieux. Avec un investisseur corporate, une entreprise qui investit dans la vôtre, regardez son réseau et son expertise, pas seulement le montant.
Négocier la LOI et passer la due diligence
La lettre d’intention, ou LOI, fixe le montant, la valorisation indicative, le calendrier et les conditions de l’opération. Ces points se négocient avant la signature, pas après.
L’exclusivité vous interdit de voir d’autres investisseurs pendant une durée fixée : négociez-la courte. La confidentialité encadre le partage des informations.
Chaque chiffre donné à l’investisseur sera vérifié : finances, droit, produits, marché, propriété industrielle, équipe. Un écart avec vos documents peut faire baisser la valorisation ou faire échouer l’opération.
La LOI vous engage selon sa rédaction, surtout sur l’exclusivité et la confidentialité. Faites-la relire par un avocat avant de signer.
Pacte d’actionnaires, valorisation et signature
Le pacte d’actionnaires règle les décisions et les sorties entre associés. Dans une SARL, on parle de pacte d’associés.
Repérez deux clauses. La préemption oblige un associé qui veut vendre à proposer d’abord ses titres aux autres. L’agrément impose leur accord avant l’arrivée de tout nouvel associé.
Trois repères avant de signer
La clause de retrait
Elle fixe les conditions dans lesquelles un associé cède ses titres et quitte l’entreprise. Fixez le prix, le calendrier et les modalités de rachat.
Pré-money et post-money
La valeur pré-money est celle de l’entreprise avant l’arrivée de l’investisseur. La valeur post-money inclut son investissement.
Signature et versement
Signer ne suffit pas. Vérifiez que les fonds sont bien versés sur le compte de la société, puis faites mettre à jour les registres de titres.
Dilution, gouvernance et choix de la forme sociale
Chaque nouveau tour réduit votre part. Exemple : vous êtes deux fondateurs à 50 % chacun. Après un premier tour qui donne 20 % à un investisseur, chacun tombe à 40 %.
Un second tour de 20 % à un nouvel investisseur les ramène à 32 %. Avant de signer, calculez la répartition après chaque tour.
Cession de parts : SAS contre SARL
SAS
- Les statuts encadrent la cession : clause d’agrément (accord des associés) et clause de préemption (priorité d’achat aux associés).
SARL
- Cession à une personne extérieure : agrément obligatoire des associés. Vérifiez la procédure avant toute cession.
Quelles aides publiques combiner avec une levée ?
Subventions et prêts d’amorçage
Le prêt d’amorçage et le prêt d’amorçage investissement ne se règlent pas de la même façon. Le montant et le plafond changent d’un prêt à l’autre.
| Critère | Prêt d’amorçage | Prêt d’amorçage investissement |
|---|---|---|
| Montant | De 50 000 à 100 000 € par intervention | De 100 000 à 1 million € |
| Plafond | Fonds propres et quasi-fonds propres de l’entreprise | Moitié de la levée réalisée et de la nouvelle situation nette |
| Usage | Préparer ou accompagner une levée de fonds | Financer l’investissement de l’entreprise |
Votre projet est encore une idée à valider ? La Bourse French Tech couvre jusqu’à 70 % des dépenses éligibles, dans la limite de 30 000 €.
En émergence, les aides régionales à l’innovation donnent une subvention jusqu’à 11 000 €. En phase de création, elles prennent la forme d’un prêt d’honneur Innovation, jusqu’à 100 000 €.
Financements complémentaires
Le prêt Innovation R&D peut atteindre 3 millions d’euros, sur 5 à 8 ans. Calculez si vos remboursements tiennent avec la levée en capital.
Pour le financement participatif, lisez le contrat, les frais et les risques avant de choisir la plateforme.
Vérifiez qu’un prêt ou une entrée au capital ne fait pas double emploi avec la levée.
Une levée de fonds se mène étape par étape. Préparez vos chiffres, faites relire la lettre d’intention par un avocat, et ne comptez pas sur l’argent avant le versement.
Votre prochain pas : calculez le montant dont vous avez besoin jusqu’au prochain jalon, puis réunissez vos documents avant le premier contact.
Foire aux questions
Quels sont les inconvénients d’une levée de fonds ?
Le principal inconvénient, c’est que vous cédez une part du capital de votre entreprise et que vous partagez certaines décisions avec les investisseurs.
Il faut aussi y consacrer du temps, pour la préparation, les vérifications et la négociation, en plus de votre travail courant.
Quels sont les différents types de levées de fonds ?
Les tours courants sont l’amorçage, la série A, puis les tours ultérieurs de croissance. Un tour, c’est une levée faite à une étape précise de la vie de l’entreprise.
Les investisseurs et les montants varient selon la maturité de la société et ses besoins.
Combien de temps dure une levée de fonds ?
Comptez plusieurs mois à un an. Il faut environ 3 mois pour préparer la levée, 5 à 9 mois du premier contact à la lettre d’intention, puis environ 1 mois pour la finalisation.