Quand une entreprise entre en sauvegarde, redressement ou liquidation judiciaire, son banquier est souvent le premier visé. Pourtant, en principe, la banque ne répond pas des prêts qu’elle a accordés.
Dans quels cas peut-elle tout de même être tenue responsable ? Cet article vous montre quand cette responsabilité peut être engagée, et comment la faire valoir.
Qu’est-ce qu’un octroi abusif de crédit ?
Un concours, c’est tout soutien financier accordé à une entreprise, prêt ou délai de paiement compris. En principe, les créanciers, banques comprises, ne répondent pas des concours qu’ils ont consentis.
Cette règle ne vaut que si une procédure collective est ouverte : sauvegarde, redressement ou liquidation judiciaire. Hors de ces procédures, l’article L. 650-1 ne s’applique pas.
Le seul fait d’avoir prêté à une entreprise, puis de la voir entrer en procédure collective, ne suffit pas à engager la banque. Il faut prouver les conditions de la responsabilité et l’une des trois exceptions. Rien de cela ne joue sans procédure collective ouverte.
Qui peut engager la responsabilité d’une banque ?
Le soutien abusif d’une entreprise compromise
Le soutien abusif suppose que la banque savait, ou devait savoir, que l’entreprise était irrémédiablement compromise à la date du concours.
Une procédure ouverte plus tard ne suffit pas à le prouver. Dans une affaire jugée en 2018, l’emprunteur avait encore poursuivi son activité près de cinq ans après le prêt.
Il faut donc montrer que l’entreprise ne pouvait plus faire face au moment du concours.
Le crédit ruineux
Le concours peut aussi être fautif s’il fait partie d’une politique de crédit ruineux.
C’est le cas quand la banque prête de façon à faire grimper sans fin les charges financières de l’entreprise, c’est-à-dire les intérêts et frais de ses emprunts. La hausse doit être continue et insurmontable : l’entreprise ne peut plus l’absorber.
Des chiffres de litige, pas des seuils
Dans l’affaire de 2018
- Prêt de 145 000 €, remboursé à 8 % sur 144 mensualités.
- Revenus de 10 782 € par an, pour 1 605,81 € de mensualités.
Pour un autre crédit
- Ces montants restent des arguments du litige, pas des seuils de faute.
- Seule compte la situation de l’entreprise au jour du concours.
Les trois exceptions : fraude, immixtion et garanties disproportionnées
La fraude
La fraude, c’est un moyen déloyal. Il sert à surprendre l’accord de quelqu’un, à obtenir un avantage indu ou à éviter l’application d’une loi impérative. Un crédit accordé avec une simple faute n’est pas une fraude.
Le 17 janvier 2024, la Cour de cassation a jugé qu’un concours seulement fautif ne suffit pas. Il faut donc montrer ce que la banque a fait, par exemple avoir caché la vraie situation de l’entreprise.
L’immixtion caractérisée
Réaménager une dette, prendre une nouvelle hypothèque ou répartir les fonds ne prouve pas l’immixtion. Il faut démontrer des actes positifs de direction ou une influence décisive sur la gestion. Dans l’affaire du prêt de restructuration de 145 000 €, ces éléments n’ont pas suffi. Si le débiteur gardait le contrôle de sa gestion, la répartition des fonds ne prouve pas, à elle seule, une immixtion.
Les garanties disproportionnées
Chaque exception demande ses propres preuves, à réunir séparément.
| Critère | Fraude | Immixtion | Garanties disproportionnées |
|---|---|---|---|
| Ce qu’il faut prouver | Des moyens déloyaux de la banque | Des actes positifs de direction | Des garanties hors de proportion avec le montant du concours |
| Pièces utiles | Correspondance, comptes, documents remis | Décisions prises par la banque, échanges sur les dépenses | Actes de garantie, contrat de crédit |
| Ce qui ne suffit pas | Un concours seulement fautif | Le simple suivi du dossier | Une disproportion seule, si le concours n’est pas fautif |
Agir contre la banque : les quatre étapes
Trois personnes peuvent agir : le mandataire judiciaire, le liquidateur ou un créancier. Le tribunal dépend de la qualité des parties et de l’action choisie.
Si le litige oppose des parties commerciales, c’est en général le tribunal de commerce. Une étape oubliée peut suffire à faire rejeter votre action.
Suivez ces quatre étapes :
- Vérifiez qu’une procédure collective est ouverte, condition de l’article L. 650-1.
- Prouvez la faute : fraude, immixtion ou garanties disproportionnées. La disproportion seule ne suffit pas.
- Chiffrez le préjudice : l’aggravation de l’insuffisance d’actif causée par le soutien fautif.
- Faites examiner les garanties : le juge peut les annuler ou les réduire.
Quels documents fournir ?
Pour construire le dossier, datez chaque concours accordé à l’entreprise. Retenez la date du versement des fonds, pas celle de la signature : c’est elle qui compte pour l’analyse.
Reconstituez ensuite la situation de l’entreprise à chacune de ces dates : revenus, échéances et dette. Puis vérifiez ce que la banque savait alors, car la faute se juge au moment du concours.
Rassemblez ces pièces :
- le contrat de prêt, ses avenants et le tableau d’amortissement, pour dater les concours ;
- les relevés du compte professionnel et les actes de garantie, pour identifier les sûretés prises ;
- les comptes annuels, à demander au greffe si vous ne les avez pas ;
- le jugement d’ouverture, à demander au greffe du tribunal qui a ouvert la procédure.
Quel préjudice peut être réparé ?
Le préjudice réparable n’est pas le montant du crédit accordé. C’est l’aggravation de l’insuffisance d’actif due au soutien abusif, soit l’écart entre l’actif et les dettes.
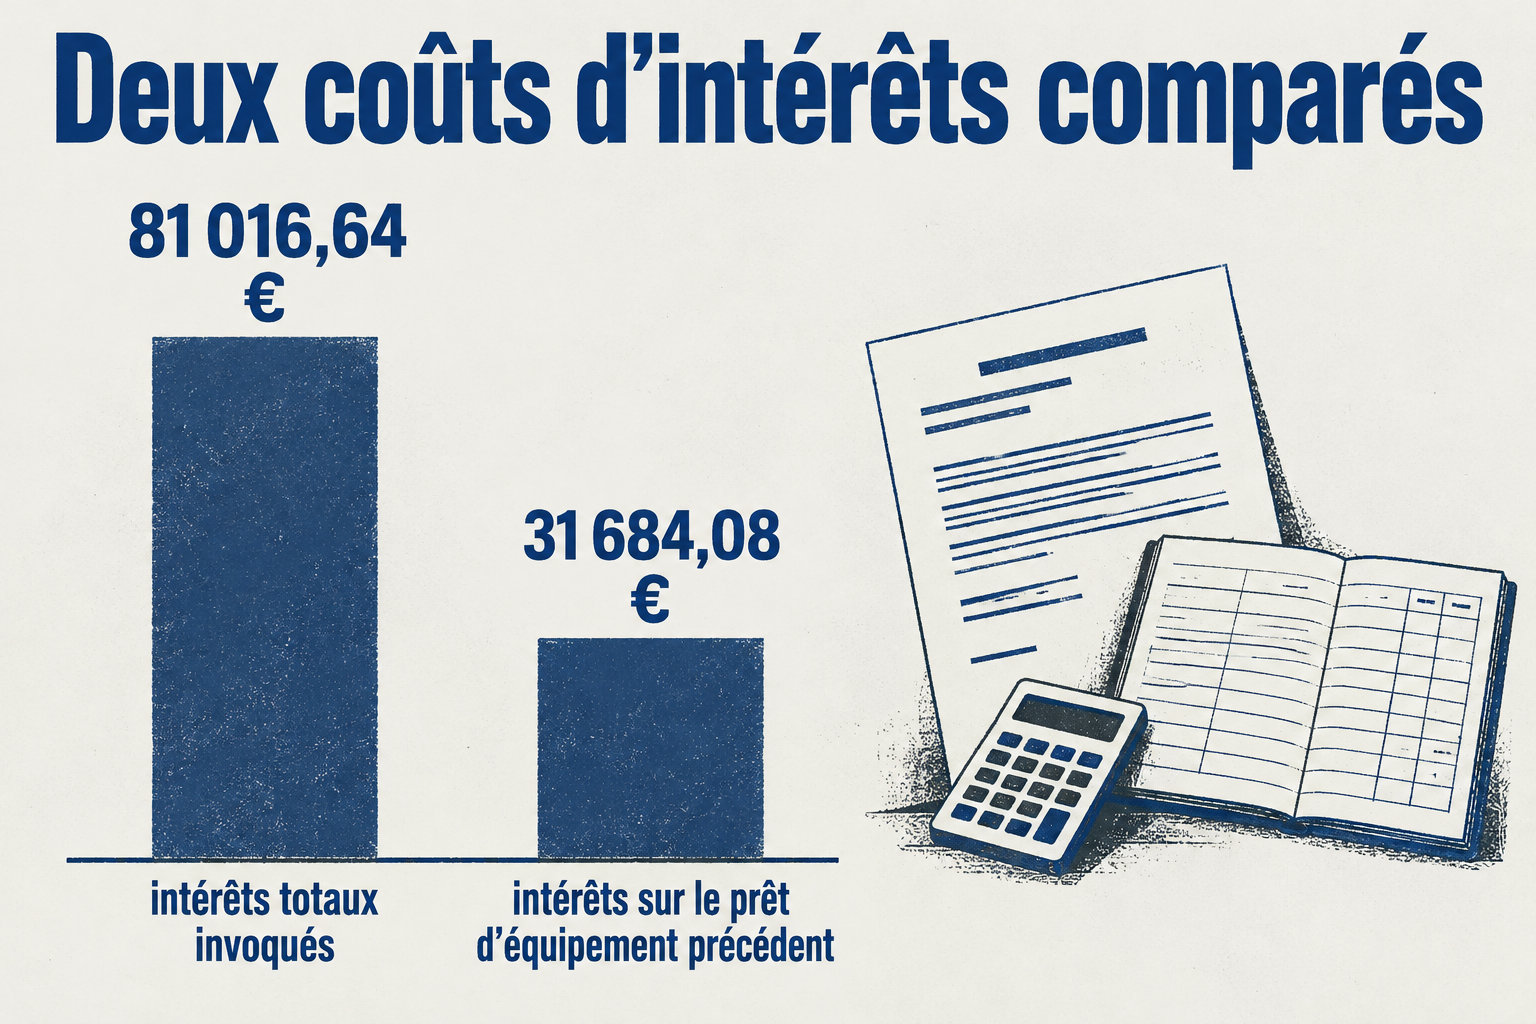
Le juge compare cet écart le jour où il statue à celui du jour du soutien. Si la banque a seulement retardé la procédure, elle ne paie que la part qu’elle a contribué à créer.
Pour chaque année, prenez les mêmes dates de clôture et les mêmes catégories : dettes, remboursements, nouveaux crédits, intérêts. Si une année compte les intérêts et l’autre non, la comparaison ne vaut rien.
Rapprochez aussi les revenus des mensualités et du coût des intérêts. C’est ce rapprochement qui montre si l’entreprise pouvait encore payer.
Les cas particuliers : ce que le régime ne couvre pas
Le retrait ou la diminution d’un crédit n’entre pas dans l’article L. 650-1, qui ne vise que les préjudices causés par les concours accordés.
Si la banque réduit ou coupe son concours sans respecter les règles applicables, ou si cette décision cause un préjudice, sa responsabilité peut quand même être engagée.
Dans ce cas, le fondement est un autre que celui de L. 650-1, et il faut le choisir avant d’agir.
Sans jugement d’ouverture de sauvegarde, de redressement ou de liquidation judiciaire, l’article L. 650-1 ne s’applique pas : votre action fondée sur ce texte sera rejetée. Pour un crédit à durée indéterminée, le préavis ne peut pas être inférieur à 60 jours, sauf comportement gravement répréhensible du bénéficiaire ou situation irrémédiablement compromise.
Retenez d’abord la condition : l’article L. 650-1 du Code de commerce ne s’applique que si une procédure de sauvegarde, de redressement ou de liquidation judiciaire est ouverte.
Votre prochain pas : demandez le jugement d’ouverture au greffe, puis datez chaque concours à la date du versement des fonds.
Foire aux questions
L’article L. 650-1 du Code de commerce s’applique-t-il si aucune procédure collective n’a été ouverte ?
Non. L’article L. 650-1 ne s’applique que si une procédure collective est ouverte : sauvegarde, redressement judiciaire ou liquidation judiciaire. Sans ce jugement d’ouverture, une action fondée sur ce texte ne peut pas aboutir.
Une caution peut-elle agir contre la banque pour octroi abusif de crédit ?
Oui. La caution est la personne qui s’est engagée à payer si l’entreprise ne rembourse pas.
Elle peut agir contre la banque, à condition de prouver une faute liée au concours et l’une des exceptions de l’article L. 650-1 du Code de commerce.
Une banque peut-elle être condamnée à rembourser les intérêts perçus sur un crédit jugé ruineux ?
Oui, si les conditions légales sont réunies : un crédit ruineux peut engager sa responsabilité.
Mais le remboursement dépend du préjudice établi, et l’ouverture ultérieure d’une procédure collective ne suffit pas à elle seule à prouver que l’entreprise était déjà irrémédiablement compromise lors de l’octroi.