Un contrôle fiscal peut mener à une affaire pénale, avec garde à vue et procès devant le tribunal correctionnel. Vous vous demandez ce que vous risquez, et ce qu’il faut faire tout de suite.
Dans cet article, nous allons voir comment une procédure pénale démarre, ce que fait l’avocat à chaque étape et comment le choisir.
Qu’est-ce qui constitue une fraude fiscale punissable ?
Une simple erreur ne suffit pas. Le pénal commence quand on a voulu se soustraire volontairement à l’établissement ou au paiement d’un impôt.
Pour des sommes cachées, il faut aussi dépasser un dixième de la somme imposable, ou 153 €. Sous ce seuil, vous restez dans un simple redressement fiscal, sans procédure pénale.
Les peines pénales s’ajoutent aux pénalités fiscales et varient selon la gravité de la fraude.
| Critère | Fraude simple | Fraude aggravée |
|---|---|---|
| Prison maximale | 5 ans | 7 ans |
| Amende maximale | 500 000 € | 3 millions d’euros |
| Amende liée au produit de la fraude | Jusqu’au double du produit | Jusqu’au double du produit |
| Peines complémentaires | Possibles | Obligatoires, sauf décision motivée du tribunal |
Comment une procédure pénale commence-t-elle après un contrôle ?
Seule, l’administration ne peut pas saisir la justice. Elle doit d’abord obtenir l’avis conforme de la Commission des infractions fiscales avant de déposer plainte pour fraude fiscale.
Cette commission ne se saisit pas toute seule. Elle examine les dossiers que lui transmet le ministre chargé du budget. Sans cet avis, il n’y a pas de plainte.
Après l’avis de la commission, la suite se déroule en quatre étapes :
- L’administration dépose plainte, ou dénonce les faits selon la loi.
- Le procureur de la République décide des suites judiciaires.
- L’administration vous informe ensuite de la suite donnée à votre dossier.
- La prescription est suspendue entre la saisine de la commission et son avis, pendant six mois au plus.
Que faire dès réception de la proposition de rectification ?
Vous avez 30 jours après réception de la proposition de rectification pour répondre ou accepter. Vous pouvez demander 30 jours de plus, à condition d’envoyer votre demande avant la fin du premier délai.
Sans réponse dans ce délai, les rectifications sont acceptées. Une demande de délai sans observations ne compte pas comme réponse.
Face à la proposition, l’avocat agit sur trois points :
- il répond à chaque rectification, avec les pièces à l’appui ;
- il peut demander une transaction avant la mise en recouvrement : elle réduit les pénalités, pas l’impôt, mais vous renoncez à contester ce qu’elle couvre ;
- en cas de désaccord, il demande un entretien au supérieur du vérificateur, puis à l’interlocuteur désigné.
Quel est le rôle de l’avocat pendant la garde à vue et l’audition ?
Garde à vue
Vous pouvez demander un avocat dès le début de la garde à vue, et à tout moment ensuite. Vous choisissez votre avocat, ou vous demandez un commis d’office.
Son entretien avec vous dure 30 minutes au maximum, au début de la garde à vue. Si elle est prolongée, un nouvel entretien de 30 minutes au maximum est possible. Notez vos points à l’avance : le temps passe vite.
Pendant l’audition ou la confrontation, votre avocat est présent à vos côtés. Il peut prendre des notes, poser des questions à la fin et présenter des observations.
Vous décidez seul de ce que vous répondez. Vous pouvez tout dire, répondre à certaines questions seulement, ou garder le silence : ce droit reste entier, même avec un avocat présent.
Audition libre
Audition libre ou garde à vue ?
Audition libre
- Vous venez de votre plein gré et vous partez quand vous voulez.
- Aucune durée n’est fixée.
- Un avocat peut vous assister, choisi par vous ou désigné par le bâtonnier.
Garde à vue
Préparez vos réponses avec votre avocat avant de parler : ce que vous dites est noté dans le procès-verbal, et il est difficile de revenir en arrière.
Comment se joue la défense devant le tribunal correctionnel ?
Devant le tribunal correctionnel, l’avocat peut contester sur trois terrains. Le premier porte sur les faits et les preuves : il vérifie ce que l’accusation peut réellement démontrer. Le deuxième est l’intention de frauder.
L’accusation doit prouver que vous avez volontairement échappé à l’impôt ou tenté de l’éviter, et une simple erreur ne suffit pas. Le troisième porte sur la peine demandée.
L’avocat dispose de trois leviers :
- Contester les preuves : il vérifie que chaque élément de l’infraction est bien établi.
- Appuyer une explication possible : vos déclarations, pièces comptables et échanges avec l’administration servent de base à cette démonstration.
- Discuter la peine : si une sanction fiscale existe déjà, le tribunal doit motiver une peine pénale en plus, en s’appuyant sur le montant des impôts fraudés, les actes ou les circonstances.
Quels délais faut-il surveiller tout au long du dossier ?
Après une proposition de rectification, vous avez 30 jours pour répondre. Notez la date de départ et comptez ces jours dès que vous recevez le courrier.
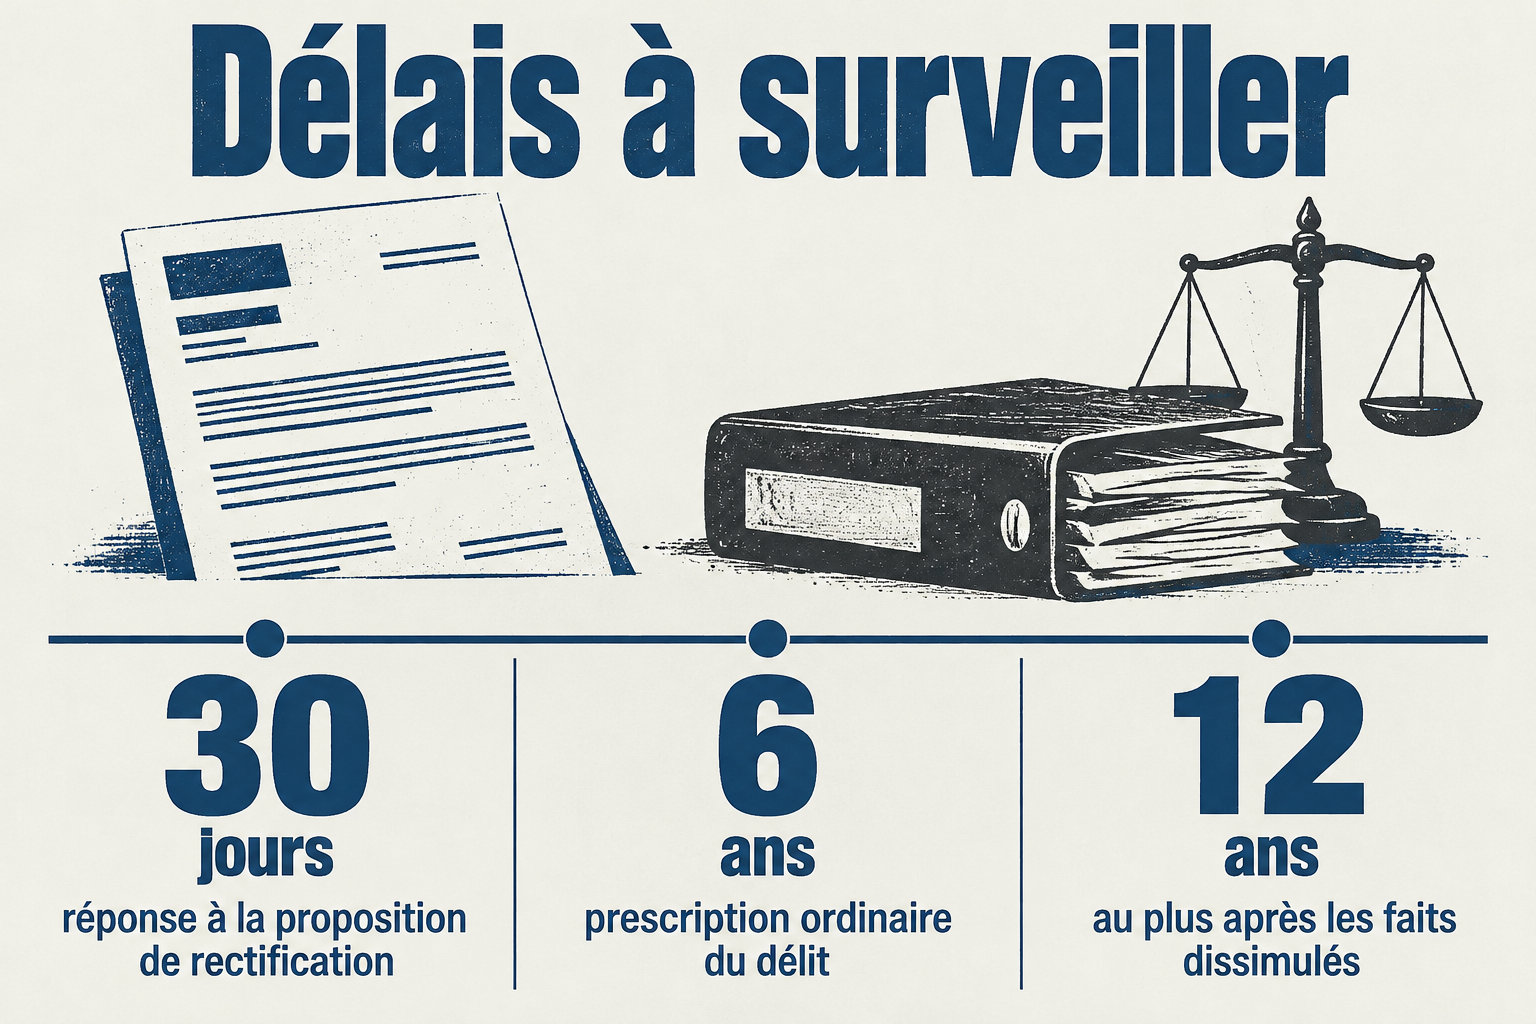
Besoin de plus de temps ? Demandez une prorogation, et faites-la parvenir à l’administration avant la fin des 30 jours. Passé ce délai, il est trop tard.
Le délai pour être poursuivi s’appelle la prescription. Il dépend du type de fraude :
- Pour une fraude ordinaire, il est de six ans après les faits.
- Pour une fraude dissimulée, c’est-à-dire cachée par une manœuvre, il court à partir du jour où les faits peuvent être constatés.
- Dans tous les cas, il ne dépasse pas douze ans après les faits.
Comment choisir un avocat pour ce type de dossier ?
Un avocat qui ne connaît que le pénal ne suffit pas. Le dossier a un volet fiscal et un volet pénal, et il faut un avocat qui traite les deux.
Demandez-lui qui suivra le dossier, quelles échéances arrivent et comment il défendra chaque volet.
Avant de signer, posez ces questions sur l’argent :
- Les honoraires sont-ils fixés au forfait ou au temps passé ?
- Si l’aide juridictionnelle ne couvre qu’une partie des frais, quelle somme reste à payer ?
- Un honoraire de résultat est-il prévu, en plus d’une part fixe ?
- En garde à vue, demandez un avocat commis d’office si vous n’en choisissez pas.
Une simple erreur ne suffit pas : il faut vouloir échapper à l’impôt. Répondez à une proposition de rectification dans les 30 jours, sinon elle est acceptée.
Votre prochain pas : prenez rendez-vous avec un avocat qui traite le volet fiscal et le volet pénal. Avant de signer, posez-lui vos questions sur les honoraires.
Foire aux questions
Une simple erreur dans une déclaration peut-elle être poursuivie pénalement ?
Non, une erreur de bonne foi ne suffit pas. Il faut vouloir échapper à l’impôt, ou tenter de le faire : c’est cette volonté qui fait la fraude fiscale. Si l’administration vous reproche une fraude, demandez l’avis d’un avocat sans attendre.
Le redressement fiscal suffit-il à ouvrir des poursuites pénales ?
Non. Un redressement fiscal fixe seulement le montant d’impôt dû, sans procédure pénale à lui seul.
Pour aller au pénal, l’administration doit d’abord obtenir l’avis conforme de la Commission des infractions fiscales. Ensuite, c’est le procureur de la République qui décide des suites judiciaires.
Peut-on se faire assister par un avocat dès la garde à vue ?
Oui, vous pouvez demander un avocat dès le début de la garde à vue. Vous le choisissez vous-même, ou vous demandez un avocat commis d’office, c’est-à-dire désigné pour vous, si vous n’en avez pas.
Combien de temps après les faits la fraude fiscale peut-elle être poursuivie ?
La fraude fiscale peut être poursuivie pendant douze ans au plus après les faits.
Pour une fraude cachée par une manœuvre, le délai commence le jour où les faits peuvent être découverts et constatés, et non le jour où ils ont été commis.